カテゴリ:基礎知識
公的介護保険とは?仕組みや主なサービス内容を解説
公的介護保険は、加齢や病気などで日常の支援や介護が必要になった高齢者に対して、介護サービスを提供する社会保障制度です。
40歳以上のすべての国民が加入し、要介護・要支援認定を受けた場合に、訪問介護や通所介護などのサービスを受けることができます。
本記事では、公的介護保険のサービス内容や利用条件、保険料などについて詳しく解説します。公的介護保険の申請方法についても解説しているので、ぜひ参考にしてみてください。
目次
公的介護保険の概要
公的介護保険は、高齢化が進む日本において、介護を社会全体で支える仕組みとして2000年に導入されました。原則として40歳以上のすべての国民が加入し、要介護・要支援認定を受けた場合に、訪問介護や通所介護などの介護サービスが受けられます。
公的介護保険で受けられるサービス
公的介護保険で受けられるサービスは、大きく居宅サービス、地域密着型サービス、施設サービスに分けられます。
主なサービス内容を、以下にまとめました。
主な居宅サービス
| サービスの種類 | 内容 | |
|---|---|---|
| 自宅で受けるサービス | 訪問介護 | ホームヘルパーによる身体介護(入浴・排泄の介助など)や、生活援助(掃除・洗濯・買い物・調理など)を自宅で受けられる。 |
| 訪問入浴介護 | 巡回車などで専用の浴槽が持参され、看護職員や介護職員などによる入浴の介護を自宅で受けられる。 | |
| 訪問看護 | 医師の指示のもと、看護師や保健師による療養上の世話や診療の補助を自宅で受けられる。 | |
| 訪問リハビリテーション | 理学療法士、作業療法士、言語聴覚士などによる心身機能の維持回復や日常の自立に向けたリハビリの指導を自宅で受けられる。 | |
| 居宅療養管理指導 | 医師、歯科医師、薬剤師などによる療養上の管理・指導、ケアプラン作成のための情報提供などを自宅で受けられる。 | |
| 施設などで受けるサービス | 通所介護(デイサービス) | デイサービスセンターなどに通い、生活指導、日常生活訓練、健康チェック、入浴支援、機能訓練などを受けられる。 |
| 通所リハビリテーション(デイケア) | 介護老人保健施設や病院・診療所などに通い、理学療法士、作業療法士などによる入浴支援、機能訓練などを受けられる。 | |
| 短期入所生活介護(ショートステイ) | 介護老人福祉施設(特別養護老人ホーム)などに短期間入所し、介護・看護や機能訓練などを受けられる(連続利用日数の上限は30日)。 | |
| 短期入所療養介護(ショートステイ) | 介護老人保健施設や介護医療院、病院・診療所などに短期間入所し、介護・看護や機能訓練などを受けられる(連続利用日数の上限は30日)。 | |
| 特定施設入居者生活介護 | 指定を受けた特定の有料老人ホームや軽費老人ホームなどで日常生活の支援や介護などを「居宅サービス」として受けられる。 | |
| 環境を整えるサービス | 福祉用具貸与 | 自立を支援するための用具(車いす、特殊寝台、移動用リフト、歩行支援具など)を支給限度額の範囲内でレンタルできる。一部の福祉用具(固定用スロープ、歩行器など)は購入も可能。 |
| 特定福祉用具購入費の給付 | 貸与になじまない福祉用具(腰掛便座、入浴補助具など)や貸与・販売の選択制の対象となっている福祉用具の購入費として、同一年度で10万円(税込)までの費用について、所得に応じてその7割~9割が公的介護保険から給付される。購入費の全額を支払った後に払い戻される(償還払い)。 ・都道府県の指定事業者から購入する必要がある。 |
|
| 住宅改修費の給付 | 住宅改修(手すりの取付け、段差の解消など)の費用として、同一住宅・同一人につき20万円(税込)までの費用について、所得に応じてその7割~9割が公的介護保険から給付される。 ・償還払いと、あらかじめ自己負担分までを負担すればよい受領委任払いがある。 ・住宅改修を行う前に、市区町村に住宅改修申請書などを提出する必要がある。 |
|
主な地域密着型サービス
| サービスの種類 | 内容 | |
|---|---|---|
| 自宅で受けるサービス | 定期巡回・随時対応型 訪問介護看護 | 定期的な巡回や随時通報への対応など、介護と看護の一体的なサービスを24時間対応で受けられる。要支援1・2の人は利用不可。 |
| 夜間対応型訪問介護 | 夜間(18時~8時)にホームヘルパーによる介護サービスなどを受けられる。定期的な訪問(定期巡回)と、緊急通報装置などによる訪問(随時対応)の2種類がある。要支援1・2の人は利用不可。 | |
| 施設などで受けるサービス | 地域密着型通所介護 | 利用定員19人未満の地域密着型通所介護の施設(デイサービスセンターなど)に通い、日常生活の支援、機能訓練、口腔機能向上サービスなどを受けられる。要支援1・2の人は利用不可。 |
| 認知症対応型通所介護 | 認知症の利用者がデイサービスセンターなどに通い、認知症に配慮した介護や機能訓練を受けられる。 | |
| 認知症対応型共同生活介護 (グループホーム) | 認知症のため介護を必要とする人が5人~9人で共同生活を送りながら、家庭的な雰囲気の中で日常生活の支援や機能訓練などを受けられる。要支援1の人は利用不可。 | |
| 小規模多機能型居宅介護 | 身近な地域にある小規模な施設で、通所サービスを中心に、短期間の宿泊や自宅への訪問介護を組み合わせて、同一の介護事業者から一体的にサービスを受けられる。 ・訪問看護、訪問リハビリテーション、居宅療養管理指導、福祉用具貸与を除く、その他のサービスとの併用はできない。 |
|
| 看護小規模多機能型居宅介護(複合型サービス) | 身近な地域にある小規模な施設で、通所サービスを中心に、短期間の宿泊や自宅への訪問介護と、看護師などによる訪問看護を組み合わせて、同一の介護事業者から介護と看護の一体的なサービスを受けられる。要支援1・2の人は利用不可。 ・訪問リハビリテーション、居宅療養管理指導、福祉用具貸与を除く、その他のサービスとの併用はできない。 |
|
施設サービス
| 介護老人福祉施設 (特別養護老人ホーム) |
生活介護が中心(原則、要介護3以上が対象) 常に介護が必要で、自宅での生活が困難な人のための施設。食事・入浴・排泄などの介護、機能訓練、健康管理、療養上の世話などを受けられる。 |
|---|---|
| 介護老人保健施設 | 介護やリハビリテーションが中心(要介護1以上が対象) 病状が安定した人がリハビリテーションなどの医療サービスを受け、自宅への復帰を目指す施設。医学的管理のもとで、看護、リハビリテーション、食事・入浴・排泄などの介護などを受けられる。 |
| 介護医療院 | 医療と介護の複合ニーズに対応(要介護1以上が対象) 長期的な医療と介護のニーズを併せ持つ人のための施設。日常的な医学的管理、看護、リハビリテーション、看取りやターミナルケア、食事・入浴・排泄などの介護などを受けられる。 介護医療院は施設の人員基準(医師・看護師、薬剤師、介護職員などの配置)により、Ⅰ型とⅡ型の2類型があり、Ⅰ型・Ⅱ型を組み合わせた併設型の医療院もある。 Ⅰ型:介護療養型医療施設を参考に人員基準を設定 Ⅱ型:介護老人保健施設を参考に人員基準を設定 |
・2018(平成30)年4月に介護医療院が創設され、介護療養型医療施設は2024(令和6)年3月末をもって廃止された。
出典:公益財団法人 生命保険文化センター「公的介護保険で受けられるサービスの内容は?」
公的介護保険で受けられるサービスは、要支援と要介護の認定に基づき異なります。主なサービスには、自宅にヘルパーが訪問し、生活援助や身体介助を行う「訪問介護」、通所してリハビリや社会参加を行う「通所介護」、介護施設に入所して継続的な介護を受ける「施設入所」などがあります。
また、訪問看護や居宅療養管理指導、リハビリサービスも提供され、必要に応じて医療ケア、福祉用具の受給なども可能です。
公的介護保険のサービスが受けられる条件
公的介護保険のサービスを受けられるのは、原則として40歳以上の加入者のうち、自治体から要支援または要介護の認定を受けたひとです。
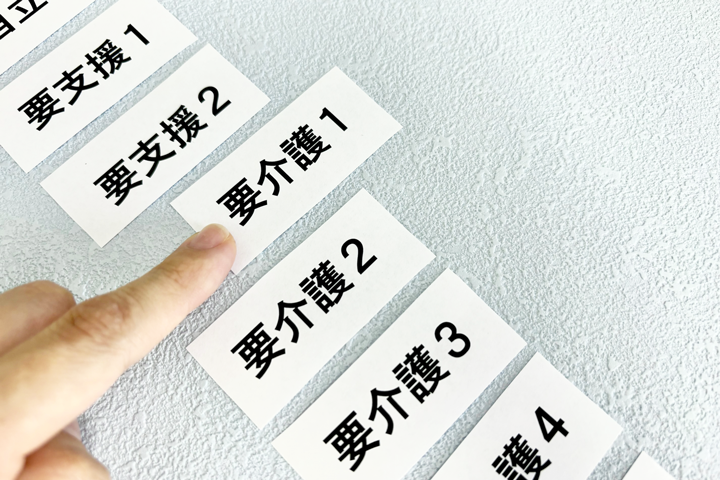
要支援と要介護認定は、利用者の状態に応じて「要支援1~2」と、「要介護1~5」の7段階の区分が設けられています。
要介護度別の状態の目安を、以下にまとめました。
要介護度別の状態の目安
| 要介護度 | 状態の目安 |
|---|---|
| 要支援1 | 日常生活はほとんど一人でできるが、一部に見守りや手助けを必要とする状態 起き上がりや立ち上がりなどに、何らかの支えを必要とすることがある。掃除などの家事の一部に、見守りや手助けを必要とすることがある。 |
| 要支援2 | 日常生活の一部に見守りや手助けを必要とする状態 起き上がりや立ち上がり、片足での立位保持などに、何らかの支えを必要とすることがある。掃除、買い物などの家事の一部や、入浴などに、見守りや手助けを必要とすることがある。この状態に該当する人のうち、適切な介護予防サービスの利用により、状態の維持・改善が見込まれる人は、要支援2と認定される。 |
| 要介護1 | |
| 要介護2 | 軽度の介護を必要とする状態 起き上がりや立ち上がり、片足での立位保持、歩行などに、何らかの支えを必要とする。食事、排泄、入浴、薬の内服、金銭管理などに、手助けを必要とすることがある。物忘れなど認知機能の一部に低下がみられることがある。 |
| 要介護3 | 中等度の介護を必要とする状態 起き上がりや立ち上がり、片足での立位保持などが一人でできない。食事、排泄、入浴、衣服の着脱などに、介護を必要とする。認知機能の低下がみられ、それに伴いいくつかの行動・心理症状※がみられることがある。 |
| 要介護4 | 重度の介護を必要とする状態 起き上がりや立ち上がり、両足での立位保持、歩行などが一人でできない。座位保持に何らかの支えを必要とする。食事、排泄、入浴、衣服の着脱などに、全面的な介護を必要とする。全般的な認知機能の低下がみられ、それに伴う多くの行動・心理症状※がみられる。 |
| 要介護5 | 最重度の介護を必要とする状態 起き上がりや立ち上がり、両足での立位保持、歩行、座位保持などが、ほとんどできない。日常生活を遂行する能力が著しく低下し、全面的な介護を必要とする。 意思の疎通ができないことが多い。 |
※行動・心理症状とは、暴力・暴言、徘徊などの行動症状や、幻覚、妄想、うつなどの心理症状のこと。
出典:公益財団法人 生命保険文化センター「公的介護保険で受けられるサービスの内容は?」
65歳以上の第1号被保険者は、原因を問わず日常の動作や生活に介護・支援が必要となった場合に介護サービスを利用できます。
一方、40歳から64歳までの第2号被保険者の場合は、末期がんや初老期認知症、関節リウマチなど、加齢に伴う16種類の特定疾病が原因で要支援・要介護状態になった場合に限り対象となります。
特定疾病の種類は、以下になります。
特定疾病の範囲
| 1 | がん(医師が一般に認められている医学的知見に基づき回復の見込みがない状態に至ったと判断したものに限る。)※ | 9 | 脊柱管狭窄症 |
|---|---|---|---|
| 2 | 関節リウマチ※ | 10 | 早老症 |
| 3 | 筋萎縮性側索硬化症 | 11 | 多系統萎縮症※ |
| 4 | 後縦靱帯骨化症 | 12 | 糖尿病性神経障害、糖尿病性腎症及び糖尿病性網膜症 |
| 5 | 骨折を伴う骨粗鬆症 | 13 | 脳血管疾患 |
| 6 | 初老期における認知症 | 14 | 閉塞性動脈硬化症 |
| 7 | 進行性核上性麻痺、大脳皮質基底核変性症及びパーキンソン病 ※【パーキンソン病関連疾患】 |
15 | 慢性閉塞性肺疾患 |
| 8 | 脊髄小脳変性症 | 16 | 両側の膝関節又は股関節に著しい変形を伴う変形性関節症 |
※印は平成18年4月に追加、見直しがなされたもの
出典:厚生労働省「特定疾病の選定基準の考え方」
公的介護保険と民間介護保険の違い
公的介護保険と民間介護保険の大きな違いは、加入形態や給付方法、給付要件などです。
民間介護保険と公的介護保険の比較を、以下の表にまとめました。
民間介護保険と公的介護保険の比較
| 公的介護保険 | 民間介護保険 | |
|---|---|---|
| 加入義務 | 強制加入(40歳以上) | 任意加入 |
| 運営 | 市町村および特別区 | 民間の生命保険会社など |
| 対象者 | 65歳以上(第1号被保険者) 40〜64歳の特定疾病該当者(第2号被保険者) |
各保険会社が定める加入可能年齢 |
| 給付方法 | 現物給付 | 現金給付 |
| 給付要件 | 自治体が定める要支援・要介護認定 | 保険会社が定める所定の要介護状態 |
公的介護保険は、原則として40歳以上のすべての国民に加入する義務があり、要介護認定を受けることで訪問介護や通所介護などのサービスを1〜3割の自己負担で利用できる現物給付の制度です。
一方、民間介護保険は、個人が任意で加入する保険で、所定の介護状態になった際に現金を一時金や年金形式で受け取ることができます。
公的介護保険の保険料と自己負担
公的介護保険の保険料
公的介護保険の保険料は、第1号被保険者と第2号被保険者で異なります。第1号被保険者は、所得に応じた保険料を市区町村に支払い、年金から天引きされるのが一般的です。
一方、第2号被保険者は、加入している健康保険の保険料に上乗せされる形式で納付し、金額は地域ごとの基準額や所得に応じて決まります。
公的介護保険の自己負担割合
公的介護保険は、利用者の所得に応じてサービス費用の1~3割を自己負担することで、各種介護サービスを受けることができます。
自己負担割合は、本人の所得や同居する65歳以上の世帯員の人数と所得によって決まります。ただし、40~64歳の方や住民税非課税の方などは、所得にかかわらず一律1割負担となります。
支給限度額と自己負担額
公的介護保険では、要支援や要介護の区分ごとに、1ヶ月あたりに利用できるサービス費用の上限額が定められています。
居宅サービスの1ヶ月あたりの利用限度額と自己負担額を、以下の表にまとめました。
居宅サービスの1ヶ月あたりの利用限度額と自己負担額
| 要介護度 | 支給限度額 | 自己負担額 |
|---|---|---|
| 要支援1 | 50,320円 |
1割:5,032円 2割:10,064円 3割:15,096円 |
| 要支援2 | 105,310円 | 1割:10,531円 2割:21,062円 3割:31,593円 |
| 要介護1 | 167,650円 | 1割:16,765円 2割:33,530円 3割:50,295円 |
| 要介護2 | 197,050円 | 1割:19,705円 2割:39,410円 3割:59,115円 |
| 要介護3 | 270,480円 | 1割:27,048円 2割:54,096円 3割:81,144円 |
| 要介護4 | 309,380円 | 1割:30,938円 2割:61,876円 3割:92,814円 |
| 要介護5 | 362,170円 | 1割:36,217円 2割:72,434円 3割:108,651円 |
出典:厚生労働省「サービスにかかる利用料」
支給限度額を超えて介護サービスを利用した場合は、介護保険の給付対象外となり、全額自己負担となります。
自己負担額が高額になった場合は?
公的介護保険で1ヶ月あたりの介護サービス費用が高額になった場合は、「高額介護サービス費」として払い戻しを受けることができます。
自己負担の上限額は、住民税非課税世帯の場合は第1~3段階、住民税課税世帯の場合は第4段階として区分され、それぞれの上限額が定められています。
さらに、世帯内で医療費と介護費の両方が高額になっている場合は、1年間の合算額から上限を超えた分が支給される「高額医療・高額介護合算療養費制度」の利用も可能です。
公的介護保険を利用する際の注意点
公的介護保険をスムーズに利用するためには、あらかじめ押さえておくべき注意点を知っておくことが大切です。
要介護認定の申請が必要
公的介護保険を利用するには、お住いの市区町村に要介護認定の申請を行う必要があり、未申請だと費用が全額自己負担になります。
要介護認定には有効期限があり、新規認定は原則6ヶ月、更新認定は原則12ヶ月と定められています。
また、申請から認定の通知までは原則30日以内とされていますが、調査や審査の状況によってはそれ以上になることもあります。
公的介護保険が適用されないケースがある
公的介護保険は、あらゆる場面や費用に対して保険が適用されるわけではない点には注意が必要です。
以下のようなケースでは、原則として公的介護保険が適用されません。
・本人以外のための支援や非日常的な家事
・施設の滞在費や居住費
・介護サービス以外の実費負担
・支給限度額を超えた利用分
・40〜64歳で特定疾病以外が原因の場合
思わぬ自己負担の発生を防ぐために、サービス利用を開始する前にどこまでが保険対象か確認しておくことが大切です。
公的介護保険の申請方法
公的介護保険を利用するには、お住まいの市区町村に対して申請を行い、要介護の認定を受ける必要があります。
公的介護保険のサービス利用までの流れを、以下の表にまとめました。
公的介護保険のサービス利用までの流れ
| 1.要介護認定の申請 | 介護保険によるサービスを利用するには、要介護認定の申請が必要になります。申請には、介護保険被保険者証が必要です。 40~64歳までの人(第2号被保険者)が申請を行なう場合は、医療保険証が必要です。 |
|---|---|
| 2.認定調査・主治医意見書 | 市区町村等の調査員が自宅や施設等を訪問して、心身の状態を確認するための認定調査を行います。 主治医意見書は市区町村が主治医に依頼をします。主治医がいない場合は、市区町村の指定医の診察が必要です。 ※申請者の意見書作成料の自己負担はありません。 |
| 3.審査判定 | 調査結果及び主治医意見書の一部の項目はコンピューターに入力され、全国一律の判定方法で要介護度の判定が行なわれます。(一次判定) 一次判定の結果と主治医意見書に基づき、介護認定審査会による要介護度の判定が行なわれます。(二次判定) |
| 4.認定 | 市区町村は、介護認定審査会の判定結果にもとづき要介護認定を行ない、申請者に結果を通知します。申請から認定の通知までは原則30日以内に行ないます。 認定は要支援1・2から要介護1~5までの7段階および非該当に分かれています。 【認定の有効期間】 ■新規、変更申請:原則6ヶ月(状態に応じ3~12ヶ月まで設定) ■更新申請:原則12ヶ月(状態に応じ3~48ヶ月まで設定) ※有効期間を経過すると介護サービスが利用できないので、有効期間満了までに認定の更新申請が必要となります。 ※身体の状態に変化が生じたときは、有効期間の途中でも、要介護認定の変更の申請をすることができます。 |
| 5.介護(介護予防)サービス計画書の作成 | 介護(介護予防)サービスを利用する場合は、介護(介護予防)サービス計画書(ケアプラン)の作成が必要となります。「要支援1」「要支援2」の介護予防サービス計画書は地域包括支援センターに相談し、「要介護1」以上の介護サービス計画書は介護支援専門員(ケアマネジャー)のいる、市区町村の指定を受けた居宅介護支援事業者(ケアプラン作成事業者)へ依頼します。 依頼を受けた介護支援専門員は、どのサービスをどう利用するか、本人や家族の希望、心身の状態を充分考慮して、介護サービス計画書を作成します。 ※「要介護1」以上:居宅介護支援事業者(ケアプラン作成事業者) ※「要支援1」「要支援2」:地域包括支援センター。 |
| 6.介護サービス利用の開始 | 介護サービス計画にもとづいた、さまざまなサービスが利用できます。 |
出典:厚生労働省「サービス利用までの流れ」
公的介護保険を利用するには、市区町村に申請を行い、認定調査や主治医意見書の作成を経て、介護認定審査会による審査判定を受ける必要があります。
認定が完了したら、要支援または要介護のレベルに応じてサービス計画書(ケアプラン)を作成することで、介護サービスの利用が開始されます。
公的介護保険に関するよくある質問
公的介護保険に関するよくある質問をまとめました。
Q:公的介護保険の対象者は誰ですか?
A:公的介護保険の対象者は、原則として40歳以上の全国民です。
Q:公的介護保険で受けられるサービスは何ですか?
A:公的介護保険で受けられるサービスは、要支援と要介護の認定内容に応じて異なり、大きく居宅サービス、地域密着型サービス、施設サービスに分けられます。
Q:公的介護保険の保険料はいくらですか?
A:公的介護保険の保険料は、対象者の年齢や所得に応じて変動します。
第1号被保険者は、住民税や所得に応じた保険料を支払い、年金から天引きされるのが一般的です。
第2号被保険者は、健康保険料に上乗せされる形で保険料を支払います。保険料は市区町村ごとに異なり、地域ごとの基準額や所得に応じて決まります。
どちらの被保険者も介護サービスを受ける際は、原則1割~3割の自己負担で利用できます。
Q:公的介護保険と民間介護保険の違いは何ですか?
A:公的介護保険と民間介護保険の大きな違いは、加入形態や給付方法、給付要件などです。
公的介護保険は、原則として40歳以上のすべての国民が加入する義務があり、原則として介護サービスを現物給付で受けられます。
一方、民間介護保険は、個人が任意で加入する保険で、現金を一時金や年金形式で受けられます。
公的介護保険は介護における基本制度
公的介護保険のサービスを利用するには、お住いの市区町村の介護保険担当窓口で「要介護認定」の申請を行う必要があります。介護の負担や不安を感じたら、地域包括支援センターなどの専門機関へ早めに相談するようにしましょう。
「保険ほっとライン」では、保険に関するお悩みごとを無料でご相談いただけます。将来に備えて保険の加入をご検討中の方は、ぜひお気軽にお問合わせください。
保険で困ったことがあれば、
何でもご相談ください
- 保険の相談実績20年で100万件以上
- 専門のスタッフが対応
最寄の保険ほっとラインの
店舗にて承ります。
お気軽にお問い合わせください。
ご予約はお客さまサービスセンターまで
0120-114-774
受付時間 10:00~19:00(土・日・祝もOK)
フリーワード検索
- 医療保険について
- 保険商品について
- 保険の種類
- 医療費の自己負担
- 医療保険の保障内容
- 介護保障保険について
- 個人年金保険と公的年金について
- 生命保険会社の個人年金について
- 公的年金保険について
- 火災保険・地震保険について
- がん保険について
- 自動車保険について
- 収入保障保険について
- 保険に関する豆知識
- 民間介護保険は本当に必要?必要性や選ぶ際のポイントを解説
- 公的介護保険とは?仕組みや主なサービス内容を解説
- 個人年金保険には加入するべき?公的年金との違いやメリットを解説
- 死亡保険金に税金はかかる?税金の種類やシミュレーションを紹介
- 学資保険は本当に必要?仕組みやメリット・デメリットを解説
- 賃貸に火災保険は必要?自分で加入する方法や主な補償内容を解説
- 自動車の任意保険は必要?自賠責保険との違いや主な補償内容を解説
- ファミリーバイク特約とは?バイク保険との違いや主な補償内容を解説
- 原付バイクに任意保険は必要?自賠責保険との違いや主な補償内容を解説
- がん保険は本当に必要?いらないといわれる理由や年代別の必要性を解説
- 養老保険はどんな保険?終身保険との違いやメリット・デメリットを解説
- ドル建て保険はやめるべき?円建て保険との違いや加入時の注意点を解説
- 掛け捨て型の生命保険はもったいない?貯蓄型との違いやメリットを解説
- 傷害保険の特徴は?医療保険との違いや選び方のポイントを解説
- 死亡保険はどんな保険?かかる税金や加入に適したタイミングを解説
- 傷病手当金がもらえないケースは?受給条件や申請方法を解説
- 個人年金保険料控除はどんな制度?適用条件や控除できる金額を解説
- 自転車保険の義務化にどう対応する?対象地域や保険の必要性を解説
- 自動車保険料は安くできる?実践しやすい方法や保険選びのポイントを解説
- 介護保険料の支払いはいつから?開始時期や支払い額の仕組みを解説
- 三大疾病はどんな病気?備えになる主な保険や七大疾病についても解説
- 生命保険の解約返戻金とは?受け取れる保険やかかる税金について解説
- 自動車保険の等級の仕組みとは?等級ごとの割引率や引継ぎについて解説
店舗を探す