カテゴリ:基礎知識
民間介護保険は本当に必要?必要性や選ぶ際のポイントを解説
民間介護保険は、生命保険会社などが提供している任意加入の保険で、公的介護保険では賄いきれない経済的な負担を補う役割を持っています。
民間介護保険では、保険会社によって定められている要介護状態になった場合に、一時金や年金として給付金を受け取ることができます。
本記事では、民間介護保険の必要性や加入するメリットなどについて詳しく解説します。民間介護保険を選ぶ際のポイントについても解説しているので、ぜひ参考にしてみてください。
目次
民間介護保険の概要
民間介護保険は、生命保険会社などが提供している任意加入の保険で、保険会社によって定められている要介護状態になった場合に、一時金や年金として給付金を受け取ることができます。
また、加入義務がある公的介護保険とは異なり、個人の予算やライフプランなどに合わせて、自由に加入の有無や保障内容を選ぶことができます。
民間介護保険と公的介護保険の違い
公的介護保険と民間介護保険の大きな違いは、加入形態や給付方法、給付要件などです。 民間介護保険と公的介護保険の比較を、以下の表にまとめました。
民間介護保険と公的介護保険の比較
| 民間介護保険 | 公的介護保険 | |
|---|---|---|
| 加入義務 | 任意加入 | 強制加入(40歳以上) |
| 運営 | 民間の生命保険会社など | 市町村および特別区 |
| 対象者 | 各保険会社が定める加入可能年齢 | 65歳以上(第1号被保険者)40〜64歳の特定疾病該当者(第2号被保険者) |
| 給付方法 | 現金給付 | 現物給付 |
| 給付要件 | 保険会社が定める所定の要介護状態 | 自治体が定める要支援・要介護認定 |
民間介護保険は、公的介護保険の対象外となる自己負担分を現金で補う役割を担っています。
これに対し、公的介護保険は、介護が必要なひとに基礎的な介護サービスそのものを支給する現物給付が主な役割です。
民間介護保険の必要性
公的介護保険制度があるなかで、なぜ民間介護保険が必要なのか疑問に思う方がいるかもしれません。
生命保険文化センターの調査では、民保加入世帯(かんぽ生命を除く)における介護保険・介護特約の世帯加入率は20.1%です。世帯主の年齢別では、とくに「55~59歳」および「60~64歳」で高くなり、老後や親の介護を現実的な課題として捉え始める世代を中心に、民間介護保険で備える動きが強まっていることがわかります。
介護保険・介護特約の加入率(民保加入世帯ベース)
| 世帯 | 世帯主 | 配偶者 | |
|---|---|---|---|
| 2024(R6)年 | 20.1% | 16.8% | 11.0% |
| 2021(R3)年 | 16.7% | 13.6% | 8.5% |
| 2018(H30)年 | 14.1% | 10.5% | 7.8% |
| 2015(H27)年 | 15.3% | 11.8% | 7.9% |
| 2012(H24)年 | 14.2% | 10.8% | 7.6% |
*民保(かんぽ生命を除く)に加入している世帯が対象
*寝たきりや認知症によって介護が必要な状態になり、その状態が一定の期間継続したときに、一時金や年金などが受け取れる生命保険、あるいは特約が付加された生命保険であり、損害保険は含まれない
介護保険・介護特約の加入率(世帯主年齢別)(民保加入世帯ベース)
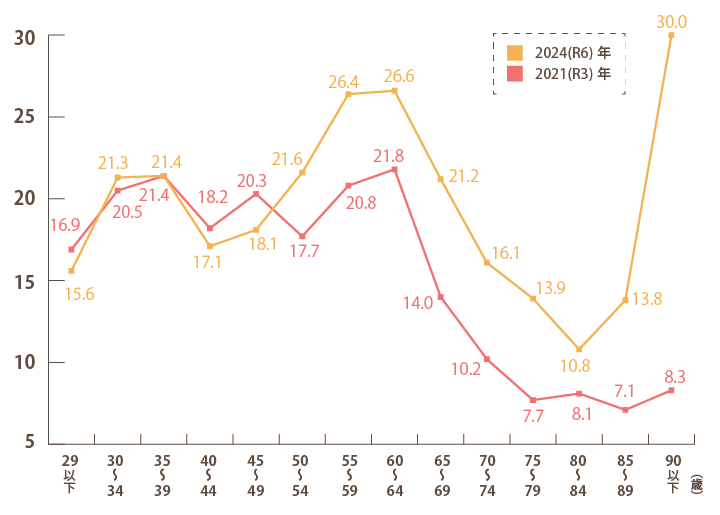
*民保(かんぽ生命を除く)に加入している世帯が対象
*85~89歳、90歳以上はサンプルが30未満
次に介護費用に目を向けると、介護に要した費用のうち、住宅改造や介護用ベッドの購入など一時的にかかった費用の合計額は平均47万円、1か月当たりの平均は9.0万円で、平均的な介護期間(4年7か月)で算出すると、トータルで542万円になる計算です。
出典:公益財団法人 生命保険文化センター「2024(令和6)年度生命保険に関する全国実態調査」
このように、毎月の出費が長期間に及ぶ介護において、給付金を現金で受け取れる民間介護保険は大きな安心材料になります。
民間介護保険に加入するメリット
民間介護保険は、公的介護保険ではカバーしきれない介護費用を補い、自身や家族の経済的な負担を軽減できるメリットがあります。
給付金の使い道を自由に決められる
民間介護保険は、給付を現金で受けられるため、介護にかかる実費や介護用品の購入、施設への入居費用など、状況に合わせて自由に使い道を選べます。
これにより、公的介護保険だけでは賄いきれない出費への対応や、家族の状況に応じた柔軟な環境づくりが可能になります。
公的介護保険の対象外でも給付金を受け取れる可能性がある
民間介護保険の中には、保険会社独自の給付要件を設定している商品があり、公的介護保険の給付対象にならない場合でも、給付金を受け取れる可能性があります。
公的介護保険は原則として、要支援・要介護の認定を受ける必要があります。また、40歳から64歳の場合は、老化に起因する16種類の特定疾病が原因でなければ給付を受けられません。
公的介護保険の給付要件に届かない軽度の状態や、40歳未満での要介護状態、特定疾病以外の病気やケガで介護が必要になった場合は、商品によっては民間介護保険が有効な選択肢になります。
保険料が生命保険料控除の対象になる
民間介護保険で支払った保険料は、介護医療保険料控除として生命保険料控除の対象になります。
この制度により、1年間で払った保険料に応じて、所得税で最高4万円、住民税で最高2万8,000円の控除を受けることができます。
生命保険料控除を受けるには、10月~11月に生命保険会社から送付される生命保険料控除証明書が必要です。
民間介護保険に加入するデメリット
民間介護保険には多くのメリットがある一方で、保険料の負担が発生することや、条件を満たさないと給付金を受け取れない可能性があるなどのデメリットもあります。
保険料の負担が発生する
民間介護保険は、個人が任意で加入する保険のため、保険料の負担が発生します。保険料は、加入時の年齢が高かったり、手厚い保障内容を設定したりするほど、高額になる傾向があります。
そのため、民間介護保険の加入を検討する際は、家計の状況やライフプランを考慮して、無理なく支払い続けられるプランを選ぶことが重要です。
健康状態によっては加入できない場合がある
民間介護保険に加入する際は、現在の持病や過去の病歴を正確に申告する必要があり、結果によっては保険に加入できなかったり、保障内容が制限されたりする可能性があります。
健康状態に不安がある場合は、告知項目が少なく設定された引受基準緩和型の保険を検討するなど、他の選択肢も検討する必要があります。
給付金を受け取るには条件を満たす必要がある
民間介護保険では、商品ごとに給付要件が設定されており、給付金を受け取るにはその条件を満たす必要があります。
給付要件は、主に以下のタイプに分けられます。
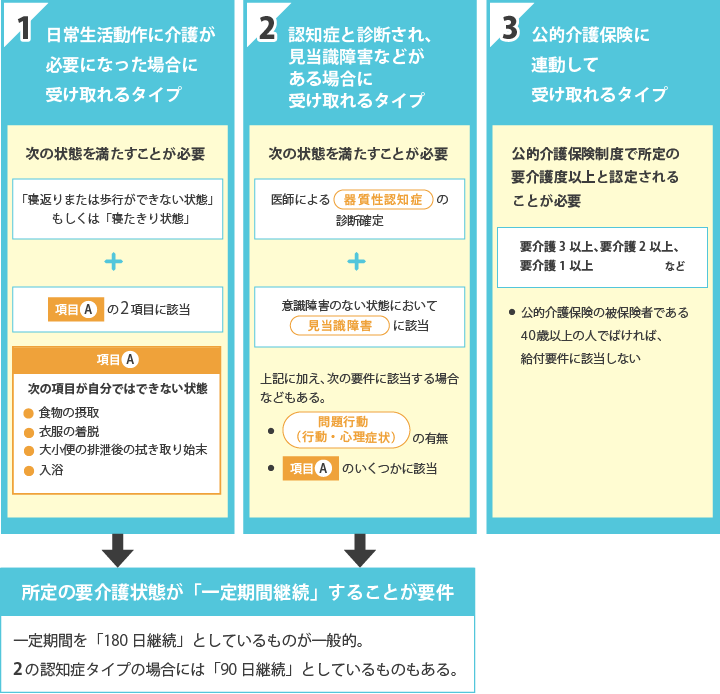
また、いずれのタイプであっても、免責事由に該当しないことや、加入時の告知義務違反がないことも、給付を受けるために必要な条件です。
民間介護保険は何歳から加入する?
民間介護保険に加入する年齢は、個人の経済状況やライフプランによって異なりますが、若いうちに加入すると多くのメリットがあります。まず、多くの保険では加入時の年齢が低いほど保険料が割安に設定されるため、月々の保険料負担を軽減できます。
また、健康上のリスクが比較的少ないため、保険会社の審査に通りやすい傾向があり、保険選びの選択肢も広がります。
年齢を重ねると三大疾病などの生活習慣病リスクが高まるため、保険料が上がるだけでなく、健康状態によっては保険への加入自体が難しくなるケースがあります。また、こうした病気が原因で介護が必要になることも少なくありません。
介護が必要となった主な原因の構成割合
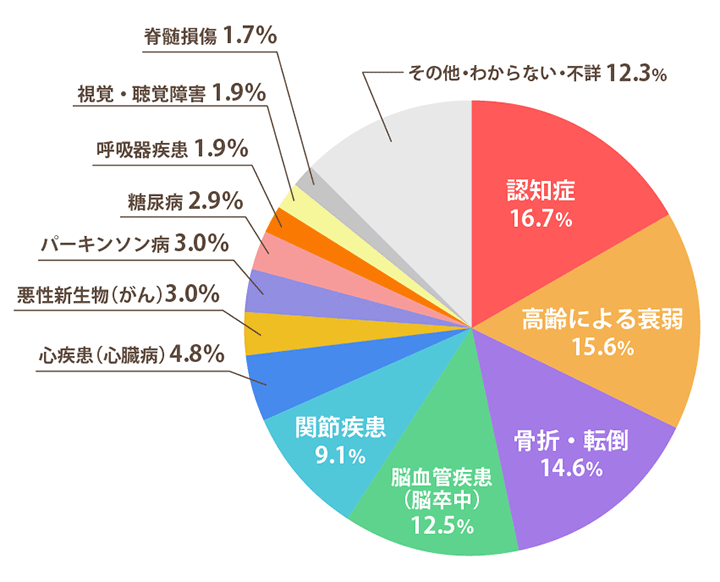
出典:厚生労働省「2025(令和7)年 国民生活基礎調査の概況」
介護のリスクは加齢だけではないため、不安な方は健康なうちにしっかりと備えておくことが大切です。
民間介護保険を選ぶ際のポイント
民間介護保険に加入する際は、給付要件や保障期間などの重要なポイントを押さえることが大切です。
給付要件
前述のとおり、民間介護保険の給付要件は保険商品によって異なり、
1. 日常生活動作に介護が必要になった場合に受け取れるタイプ
2. 認知症と判断され、見当識障害などがある場合に受け取れるタイプ
3. 公的介護保険に連動して受け取れるタイプ
の主に3つのタイプに分けられます。
1と2の保険会社が独自に条件を設定しているタイプは、公的制度の対象外となった場合でも給付を受けられる可能性があります。
3の公的介護保険と連動して給付金が受け取れるタイプは、給付要件がシンプルで分かりやすいメリットがあります。
給付金の受け取り方法
民間介護保険では、要介護状態になったときにまとまったお金を受け取れる「一時金型」と、毎月または毎年給付金を受け取れる「年金型」のどちらかで給付金を受け取れます。
一時金型は、介護施設の入居費や自宅のバリアフリー改修費など、大きな出費に備えるのに適しています。
一方、年金型は毎月または毎年など定期的に給付金を受け取れるため、施設利用費や生活費など、継続的に発生する費用を補うのに向いています。
保険期間
民間介護保険の商品は、保険期間によって一定期間のみ保障される「有期型」と、一生涯保障が続く「終身型」に分けられます。
有期型は、一定期間に限って保障されるため、保険料の負担を軽減できる反面、満期を迎えると保障が終了してしまいます。
一方、終身型は定期型より保険料が高い傾向があるものの、介護リスクに一生涯備えられるメリットがあります。
貯蓄性の有無
民間介護保険の商品は、貯蓄性の有無によって一定期間保険料を支払うことで将来的に満期金や解約返戻金が受け取れる「貯蓄型」と、万一のときにのみ保障が受けられる「掛け捨て型」に分けられます。
貯蓄型は、長期間保険料を払い込んだ後に解約した場合、戻ってきたお金を老後資金や介護費用などに充てられるメリットがあります。
一方、掛け捨て型は、保険契約の途中で解約してもお金は戻ってきませんが、毎月の保険料負担を軽減しやすくなります。
民間介護保険に関するよくある質問
民間介護保険に関するよくある質問をまとめました。
Q:民間介護保険の加入は必須ですか?
A:民間介護保険への加入は必須ではなく、個人の任意です。
民間介護保険は、公的保険では賄いきれない自己負担分に備えたい場合に加入しておくと安心です。
Q:民間介護保険のメリットは何ですか?
A:民間介護保険は、公的介護保険だけではカバーしきれない介護費用の自己負担を現金で補える点が主なメリットです。
また、受け取った給付金は使い道が自由なため、介護にかかる実費や介護用品の購入、施設への入居費などに活用できます。
Q:民間介護保険は何歳から加入するのが良いですか?
A:民間介護保険の加入に適した年齢は明確に決まっていませんが、若いうちに加入するとさまざまなメリットがあります。
多くの保険では加入時の年齢が低いほど保険料が割安に設定されるため、月々の保険料負担を軽減できます。また、健康状態の不安が少ないので、保険会社の審査に通りやすく、保険選びの選択肢が広がります。
Q:民間介護保険の加入率はどれくらいですか?
A:公益財団法人 生命保険文化センターが調査したデータによると、民保加入世帯(かんぽ生命を除く)における介護保険・介護特約の世帯加入率は20.1%です。
出典:公益財団法人 生命保険文化センター「2024(令和6)年度生命保険に関する全国実態調査」
民間介護保険は公的介護保険に上乗せする備え
民間介護保険は、公的介護保険でカバーしきれない費用を補えるため、公的保険に不安を感じるひとにとっては安心です。
また、公的介護保険とは異なり、給付金を一時金または年金形式の現金で受け取れるため、経済的な負担を軽減する備えになります。
「保険ほっとライン」では、保険に関するお悩みごとを無料でご相談いただけます。将来に備えて保険の加入をご検討中の方は、ぜひお気軽にお問合わせください。
保険で困ったことがあれば、
何でもご相談ください
- 保険の相談実績20年で100万件以上
- 専門のスタッフが対応
最寄の保険ほっとラインの
店舗にて承ります。
お気軽にお問い合わせください。
ご予約はお客さまサービスセンターまで
0120-114-774
受付時間 10:00~19:00(土・日・祝もOK)
フリーワード検索
- 医療保険について
- 保険商品について
- 保険の種類
- 医療費の自己負担
- 医療保険の保障内容
- 介護保障保険について
- 個人年金保険と公的年金について
- 生命保険会社の個人年金について
- 公的年金保険について
- 火災保険・地震保険について
- がん保険について
- 自動車保険について
- 収入保障保険について
- 保険に関する豆知識
- 民間介護保険は本当に必要?必要性や選ぶ際のポイントを解説
- 公的介護保険とは?仕組みや主なサービス内容を解説
- 個人年金保険には加入するべき?公的年金との違いやメリットを解説
- 死亡保険金に税金はかかる?税金の種類やシミュレーションを紹介
- 学資保険は本当に必要?仕組みやメリット・デメリットを解説
- 賃貸に火災保険は必要?自分で加入する方法や主な補償内容を解説
- 自動車の任意保険は必要?自賠責保険との違いや主な補償内容を解説
- ファミリーバイク特約とは?バイク保険との違いや主な補償内容を解説
- 原付バイクに任意保険は必要?自賠責保険との違いや主な補償内容を解説
- がん保険は本当に必要?いらないといわれる理由や年代別の必要性を解説
- 養老保険はどんな保険?終身保険との違いやメリット・デメリットを解説
- ドル建て保険はやめるべき?円建て保険との違いや加入時の注意点を解説
- 掛け捨て型の生命保険はもったいない?貯蓄型との違いやメリットを解説
- 傷害保険の特徴は?医療保険との違いや選び方のポイントを解説
- 死亡保険はどんな保険?かかる税金や加入に適したタイミングを解説
- 傷病手当金がもらえないケースは?受給条件や申請方法を解説
- 個人年金保険料控除はどんな制度?適用条件や控除できる金額を解説
- 自転車保険の義務化にどう対応する?対象地域や保険の必要性を解説
- 自動車保険料は安くできる?実践しやすい方法や保険選びのポイントを解説
- 介護保険料の支払いはいつから?開始時期や支払い額の仕組みを解説
- 三大疾病はどんな病気?備えになる主な保険や七大疾病についても解説
- 生命保険の解約返戻金とは?受け取れる保険やかかる税金について解説
- 自動車保険の等級の仕組みとは?等級ごとの割引率や引継ぎについて解説
店舗を探す