カテゴリ:基礎知識
個人年金保険には加入するべき?公的年金との違いやメリットを解説
個人年金保険は、公的年金だけでは不安な老後資金を計画的に準備するための私的年金です。
公益財団法人生命保険文化センターの調査によると、全生命保険における個人年金保険の世帯加入率は23.2%となっており、約4世帯に1世帯が加入しています。
本記事では、個人年金保険の種類や公的年金との違い、加入のメリットなどについて詳しく解説します。個人年金保険が向いているひとの特徴についても解説しているので、ぜひ参考にしてみてください。
出典:公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
目次
個人年金保険とは
個人年金保険は、国民年金や厚生年金など、公的年金だけでは賄いきれない老後資金を準備するための私的年金です。契約者が、毎月・毎年、または一括で払い込んだ保険料を保険会社が運用し、60歳など契約時に定めた年齢から年金として受け取ることができます。
ただし、途中で解約すると、解約返戻金が払い込んだ保険料の総額を下回る場合があるため、無理なく継続できる保険料やプランを選ぶことが大切です。
また、一定の条件を満たした場合には、支払った保険料の一部が「個人年金保険料控除」の対象となり、所得税、住民税の負担を軽減することができます。
個人年金保険の種類
個人年金保険は、年金の運用方法や受取期間の違いによって、いくつかの種類に分類されます。
運用方法による分類
個人年金保険は、保険会社が資金をどのように運用するかで、「定額個人年金保険(定額型)」と「変額個人年金保険(変額型)」に分類されます。
定額個人年金保険のイメージ
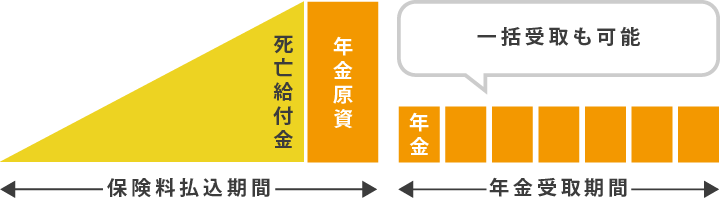
定額型は、契約者が支払った保険料を保険会社が運用するため、将来の年金額があらかじめ確定しています。一般的な円建ての定額型であれば、満期まで継続することで元本割れのリスクを回避でき、将来の受取額をあらかじめ把握できます。
ただし、インフレが進んだ場合は、年金の実質的な価値が目減りする可能性があります。
変額個人年金保険のイメージ
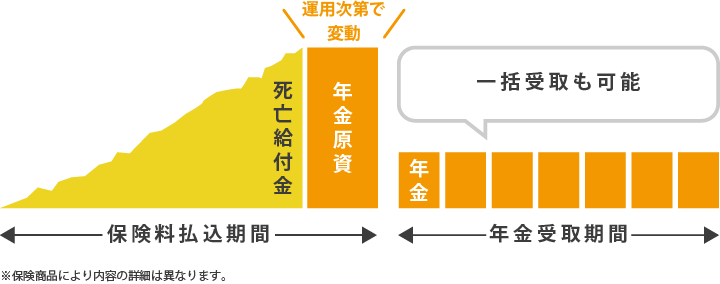
変額型は、契約者が保険料の運用先を選択し、その成果に応じて将来受け取る年金額が変動するタイプです。運用実績が良ければ将来受け取る年金額が増える可能性があり、インフレ対策にも有効です。
一方で、運用実績によっては年金額が減り、払い込んだ保険料の総額を下回る可能性もあります。この点は注意が必要です。
受取期間による分類
個人年金保険は、年金をいつまでどのように受け取るかという受取期間の違いによって、「確定年金」「有期年金」「終身年金」「夫婦年金」に分類されます。
確定年金のイメージ
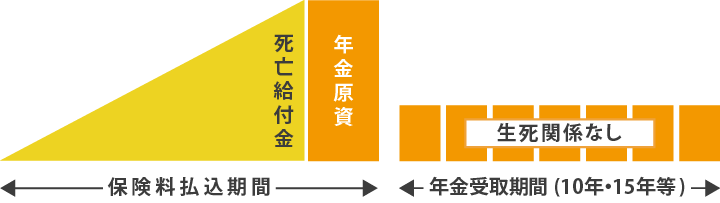
確定年金は、被保険者の生死にかかわらず、契約時に定めた一定期間に年金を受け取れるタイプです。受取期間中に被保険者が亡くなった場合でも、残りの期間の年金を相続人が引き継いで受け取ることができます。
有期年金のイメージ
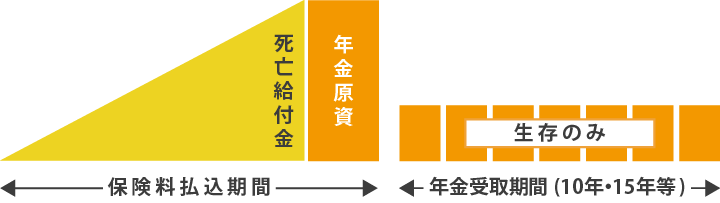
有期年金は、契約時に定めた期間中に、被保険者が生存している場合に限って年金を受け取れるタイプです。受取期間中に被保険者が亡くなった場合は、その時点で支給が終了します。
終身年金のイメージ
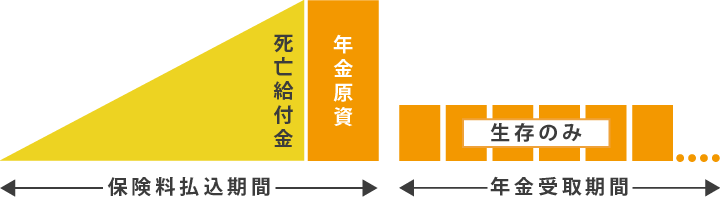
終身年金は、契約時に設定した受取開始年齢から被保険者が亡くなるまで、一生涯にわたって年金を受け取れるタイプです。長生きするほど受け取れる年金が多くなる反面、受取開始後に被保険者がすぐに亡くなった場合は、払込総額を下回るリスクがあります。
夫婦年金保険のイメージ
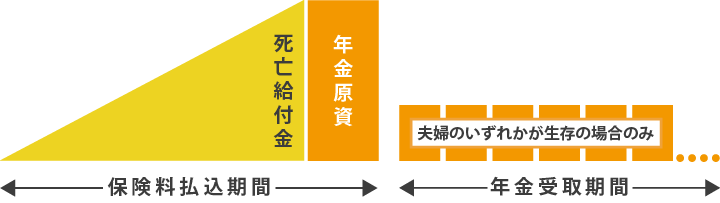
夫婦年金は、夫婦のどちらかが生存している限り、継続して年金を受け取れるタイプです。2人で老後資金を準備するため安心感がある反面、保険料は割高になる傾向があります。
個人年金保険と公的年金の違い
公的年金と個人年金保険の大きな違いは、加入義務のある国の社会保障制度か、加入は任意の私的年金かという点です。
個人年金保険と公的年金の違いを、以下にまとめました。
個人年金保険と公的年金の違い
| 項目 | 個人年金保険 | 公的年金(国民年金・厚生年金など) |
|---|---|---|
| 運営 | 民間の保険会社 | 国 |
| 加入対象と なるひと |
任意 | 国民年金は、原則として日本国内に住む20歳以上、 60歳未満のすべてのひと、厚生年金は、原則として適用事業所で働く70歳未満のひとが対象 |
| 受給開始年齢 | 契約時に設定した年齢 | 原則として65歳から |
| 保険料 | 契約者が選択した内容に応じた保険料 | 国民年金は定額、厚生年金は所得に応じて決定 |
| 受給額 | 契約で定めた年金額、または契約で定めた運用方法による実績にて決定 | 加入期間や所得額に基づいて国が決定 |
| 受給期間 | 一定期間受け取れるもの、終身受け取れるものなど、商品や契約によって異なる | 原則終身で受け取れる |
個人年金保険は、民間の保険会社が提供しており、加入は任意です。契約者が保険料や年金開始年齢、受取期間などを自由に選ぶことができ、主に公的年金の不足分を補う目的で加入します。
一方、公的年金は国が運営する社会保障制度で、原則として日本に住む20歳以上の国民全員が加入する国民年金と、会社員や公務員が加入する厚生年金の2種類があります。
国民年金の保険料は定額(改定される場合もあり)、厚生年金の保険料はそのひとの収入に応じて決まり、一定期間以上保険料を納めれば、原則として65歳から年金を受け取れます。
個人年金保険のメリット
個人年金保険を利用することで、公的年金だけでは不足しがちな老後資金を計画的に準備できるほか、一定の条件を満たした場合は、税制上の優遇措置を受けられるなどのメリットもあります。
貯蓄が苦手でも老後資金を貯めやすい
個人年金保険は、指定した口座から定期的に保険料が引き落とされるため、計画的に老後資金を貯められます。
また、途中解約による元本割れのリスクがあることによって、資金の安易な引き出しを防ぎ、長期的な資金管理の意識を高める効果もあります。
個人年金保険料控除を受けられる
個人年金保険で支払った保険料は、一定の条件を満たした場合「個人年金保険料控除」の対象になるため、年末調整や確定申告を行うことで、所得税、住民税の負担を軽減できます。
控除の上限額は契約時期によって異なり、
- 新契約(2012年1月1日以降): 所得税最高4万円、住民税最高2万8,000円
- 旧契約(2011年12月31日以前): 所得税最高5万円、住民税最高3万5,000円
を控除できます。
なお、この控除を適用するには「個人年金保険料税制適格特約」が付加されていることが必要であり、そのためには以下の条件を満たしていなければなりません。
- 年金受取人が契約者本人もしくは配偶者
- 年金受取人が被保険者と同一
- 保険料の払込期間が10年以上
- 年金の受取開始年齢が60歳以降かつ受取期間が10年以上
また、変額型の個人年金保険は個人年金保険料控除ではなく、一般生命保険料控除の対象になります。
健康に不安があっても加入しやすい
個人年金保険は、基本的に健康状態に関する告知が不要なものがほとんどです。
これは、個人年金保険が老後の資金形成を目的としており、死亡保障などが設定されていないことによります。(保険会社や保険商品によって告知が必要となる場合もあります)
個人年金保険のデメリット
個人年金保険には、下記のようなデメリットもあります。
途中解約すると元本割れする可能性がある
個人年金保険を途中で解約すると、解約返戻金が払い込んだ保険料の総額を下回る場合があり、元本割れのリスクがあります。
とくに契約から数年以内の早期解約では、解約返戻金の返戻率が低く設定されていることが多いため、注意が必要です。
途中解約を防ぐためには、先々の収入や支出も考慮し、無理なく継続できるプランを選ぶことが重要です。
インフレのリスクがある
契約時に年金額が決まっている定額型の場合は、インフレに弱い点がデメリットです。
将来物価が上昇した場合、年金の受取額は変わらなくても、実質的なお金の価値は下がってしまいます。
とくに長期の契約の場合は、物価高の影響を大きく受ける可能性もあるため、インフレ対策として有効な運用と合わせて考えていくことが大切です。
長期間保険料を支払う必要がある
個人年金保険は、老後に向けた資金準備が目的のため、比較的長期間の契約となるケースが多く、数十年間となる場合も少なくありません。
その間に収入やライフスタイルが変化する可能性もありますが、途中解約すると元本割れする場合もあるため、現金化するのは簡単ではありません。
そうした点も踏まえて、必要な時にすぐに引き出せる預貯金とのバランスを考えることも大切です。
個人年金保険が向いているひと
個人年金保険は、堅実に老後資金を準備したいひとや、節税もしながら計画的に貯蓄したいひとに、とくに向いています。
健康状態に不安があるひと
前述のとおり、個人年金保険は、健康状態に関する告知が不要なものが多いため、持病や既往歴が原因で他の保険をあきらめていた方でも加入できる可能性があります。
所得税・住民税の負担を軽減しながら、計画的な老後資金の準備に活用できます。
安定的に資産形成をしたいひと
定額型の個人年金保険は、契約時に将来受け取れる年金額が決まっているため、年金額が減少する心配がなく、安心かつ計画的に老後資金を準備できます。
一方、変額型などの商品は、高いリターンが期待できる反面、市場の動きによっては元本割れするリスクがあります。そのため、安定的な資産形成を求める場合は、定額型を選択されると安心かもしれません。
自営業やフリーランスのひと
自営業やフリーランスの場合、公的年金が国民年金のみとなるため、自身で老後資金を積み立てられる個人年金保険があると安心です。
また、会社員の退職金のようなイメージで積み立てられるのも良いかもしれません。
個人年金保険に関するよくある質問
個人年金保険に関するよくある質問をまとめました。
Q:個人年金保険と公的年金の違いは何ですか?
A:個人年金保険は、民間の保険会社が運営しており、加入は任意です。契約者が保険料や年金開始年齢、受取期間などを自由に選ぶことができ、主に公的年金の不足分を補う目的で加入します。
一方、公的年金は国が運営する社会保障制度で、原則として日本に住む20歳以上の国民全員が加入する国民年金と、会社員や公務員が加入する厚生年金の2種類があります。
Q:個人年金保険のメリットは何ですか?
A:保険料の払込期間や年金の受取期間、受け取り方などを事前に定めることで、将来に向けて計画的に資金を準備できるという点がメリットです。
また、一定の条件を満たした場合に、支払った保険料の一部を所得から差し引ける「個人年金保険料控除」を受けることができます。これにより、毎年の所得税や住民税の負担を軽減しながら、老後資金を準備できます。
Q:個人年金保険のデメリットは何ですか?
A:途中で解約すると元本割れするリスクがあるほか、保険料の長期支払いが負担になることもあります。
また、定額型の場合は、インフレによって実質的なお金の価値が目減りする可能性があります。
Q:個人年金保険料控除の上限額はいくらですか?
A:個人年金保険料控除の上限額は、新契約(2012年1月1日以降に契約)の場合で、所得税が最高4万円、住民税が最高2万8,000円です。
旧契約(2011年12月31日以前に契約)の場合は、所得税が最高5万円、住民税が最高3万5,000円を控除できます。
個人年金保険は自分で準備する老後資金
個人年金保険は、公的年金だけでは不安な老後の生活資金を補うための私的年金です。積み立てる保険料や年金の受取方法、また運用方法などを選択できるため、契約者それぞれの年齢や収入、家族の状況やライフプランなどに合わせて、無理なく計画的に、老後資金の準備を行うことができます。
加えて、一定の条件を満たした場合は、所得税、住民税の負担軽減も受けられるため、若いひとにとっても、有効な資産形成の手段の一つになりえます。
「保険ほっとライン」では、保険に関するお悩みごとを無料でご相談いただけます。将来に備えて保険の加入をご検討中の方は、ぜひお気軽にお問合わせください。
保険で困ったことがあれば、
何でもご相談ください
- 保険の相談実績20年で100万件以上
- 専門のスタッフが対応
最寄の保険ほっとラインの
店舗にて承ります。
お気軽にお問い合わせください。
ご予約はお客さまサービスセンターまで
0120-114-774
受付時間 10:00~19:00(土・日・祝もOK)
フリーワード検索
- 医療保険について
- 保険商品について
- 保険の種類
- 医療費の自己負担
- 医療保険の保障内容
- 介護保障保険について
- 個人年金保険と公的年金について
- 生命保険会社の個人年金について
- 公的年金保険について
- 火災保険・地震保険について
- がん保険について
- 自動車保険について
- 収入保障保険について
- 保険に関する豆知識
- 民間介護保険は本当に必要?必要性や選ぶ際のポイントを解説
- 公的介護保険とは?仕組みや主なサービス内容を解説
- 個人年金保険には加入するべき?公的年金との違いやメリットを解説
- 死亡保険金に税金はかかる?税金の種類やシミュレーションを紹介
- 学資保険は本当に必要?仕組みやメリット・デメリットを解説
- 賃貸に火災保険は必要?自分で加入する方法や主な補償内容を解説
- 自動車の任意保険は必要?自賠責保険との違いや主な補償内容を解説
- ファミリーバイク特約とは?バイク保険との違いや主な補償内容を解説
- 原付バイクに任意保険は必要?自賠責保険との違いや主な補償内容を解説
- がん保険は本当に必要?いらないといわれる理由や年代別の必要性を解説
- 養老保険はどんな保険?終身保険との違いやメリット・デメリットを解説
- ドル建て保険はやめるべき?円建て保険との違いや加入時の注意点を解説
- 掛け捨て型の生命保険はもったいない?貯蓄型との違いやメリットを解説
- 傷害保険の特徴は?医療保険との違いや選び方のポイントを解説
- 死亡保険はどんな保険?かかる税金や加入に適したタイミングを解説
- 傷病手当金がもらえないケースは?受給条件や申請方法を解説
- 個人年金保険料控除はどんな制度?適用条件や控除できる金額を解説
- 自転車保険の義務化にどう対応する?対象地域や保険の必要性を解説
- 自動車保険料は安くできる?実践しやすい方法や保険選びのポイントを解説
- 介護保険料の支払いはいつから?開始時期や支払い額の仕組みを解説
- 三大疾病はどんな病気?備えになる主な保険や七大疾病についても解説
- 生命保険の解約返戻金とは?受け取れる保険やかかる税金について解説
- 自動車保険の等級の仕組みとは?等級ごとの割引率や引継ぎについて解説
店舗を探す